سیستمعامل مالی لایهای است که پول سازمان و عملیاتی را که آن پول را میسازد، روی یک دفتر کل مرجع اداره میکند. بهجای زنجیرهای از نرمافزارهای جدا که عدد را خروجی میگیرند، وارد میکنند و دوباره تایپ میکنند، هر رویداد مالی یک بار ثبت میشود، با منابع مستقل تطبیق میخورد، با منبع و زمانش گزارش میشود و ایجنتهای تخصصی هوش مصنوعی کار را برای تأیید انسان آماده میکنند
در این راهنما توضیح میدهیم این اصطلاح در عمل چه معنایی دارد، چه تفاوتی با مجموعهای از ابزارهای مالی پراکنده یا یک ERP مستقل دارد، به کدام لایههای معماری نیاز دارد، کنترلر و مدیر مالی چه ارزشی از آن انتظار داشته باشند و چگونه میتوان آن را بدون بههمریختن بستن فعلی حسابها، مرحلهبهمرحله ارزیابی و مستقر کرد
سیستمعامل مالی دقیقاً چیست؟
این اصطلاح عمداً از دنیای رایانه وام گرفته شده است. سیستمعامل کار کاربر را انجام نمیدهد؛ حافظهٔ مشترک، سطح دسترسی، زمانبندی و زبان مشترکی فراهم میکند تا برنامهها با هم حرف بزنند. مالی هم به همین نقش نیاز دارد: یک سابقهٔ مشترک از پول، یک نظام واحد دسترسی و تأیید، و یک روش یکسان برای تبادل داده میان خزانه، حسابداری، حقوق و دستمزد، قرارداد، فروش و گزارشگری
یک تعریف کاربردی
سامانهای یکپارچه که در آن دفتر کل مرجعِ هر مانده است، هر عدد منبع و زمان دارد، محاسبه و ثبت سند با کد قطعی و آزمونپذیر انجام میشود و ایجنتها در حدود اختیار مشخص پیشنهاد و توضیح میدهند، در حالی که اقدامهای حساس فقط با تأیید انسان اجرا میشوند. اگر یکی از این چهار ویژگی نباشد، نرمافزار شما شاید مفید باشد، اما سیستمعامل مالی نیست
- دفتر کل مرجع: مانده حاصل جمع اسناد دوطرفهٔ متوازن است، نه عددی که کسی تایپ یا ویرایش کند
- شاهد بهصورت پیشفرض: هیچ عددی بدون منبع و زمان نمایش داده نمیشود و دادهٔ ناموجود بهجای صفر شدن، «نامعلوم» علامت میخورد
- هستهٔ قطعی: جمعها، نرخها، کارمزدها، ثبت اسناد و بستن دوره با کد آزمونپذیر اجرا میشود
- هوش مصنوعی کنترلشده: خروجی ایجنت با برچسب پیشنهاد ارائه میشود و اقدام حساس بدون تأیید انسانی اجرا نمیشود
تفاوت با ابزارهای پراکنده و ERP مستقل
مشکل ابزارهای مالی پراکنده
بیشتر تیمهای مالی با مجموعهای از ابزارهای مالی پراکنده کار میکنند: درگاه بانک، صفحهگسترده برای ماندهٔ نقد، نرمافزار حسابداری، ابزار حقوق و دستمزد، CRM و لایهٔ گزارشی که با فایلهای خروجی به هم دوخته شدهاند. هر ابزار شاید در کار خودش خوب باشد، اما مشکل در فاصلهٔ میان آنهاست. هر انتقال یک فایل است، هر فایل یک نسخه است و هر نسخه از همان لحظهٔ ذخیره از منبع فاصله میگیرد. در پایان ماه، تیم بهجای تحلیل باید ثابت کند کدام نسخه درست است
چرا ERP بهتنهایی کافی نیست
ERP حسابداری، خرید، فروش، انبار و حقوق را در یک مجموعهدادهٔ مشترک جمع میکند و این گام مهمی است. در پروژههای آرفینکس، پیادهسازی ERP و حسابداری چندارزی یکی از قابلیتهایی است که عملیات کسبوکار را پشتیبانی میکند. اما ERP بهتنهایی معمولاً منابع بیرونی را با مسئول و شاهد تطبیق نمیدهد، پیشنهاد هوش مصنوعی را از تأیید انسانی جدا نمیکند و قرارداد، کمیسیون یا تصمیم عملیاتی را به سطر مالی مربوطش وصل نمیکند. در معماری سیستمعامل، ERP جزئی است که در دفتر کل مرجع ثبت میکند، نه کل پاسخ
به زبان ساده، تفاوت در جایگاه حقیقت است. در مجموعهای از ابزارها، حقیقت در پایان هر دوره با مذاکره و تطبیق دستی به دست میآید. در معماری یکپارچه، حقیقت در لحظهٔ هر رویداد ثبت میشود و هر گزارش و هر نما از همان ثبت ساخته میشود
معماری پنجلایهٔ سیستمعامل مالی
برای ارزیابی هر طراحی، دنبال پنج لایه بگردید که روی هم ساخته میشوند. هر لایه وظیفه و مرز روشنی دارد و لایهٔ بالاتر بدون استحکام لایهٔ زیرین ارزشی ندارد
هستهٔ مالی و دفتر کل مرجع
دفتر کل سامانهٔ مرجع است. هر تغییر مانده یک رویداد است که با سند دوطرفهٔ متوازن ثبت میشود و مانده همیشه برابر جمع اسناد است. اشتباه با سند برگشتی اصلاح میشود، نه با ویرایش یا حذف، تا سابقه باقی بماند. این هسته در موتور مالی و دفتر کل چنددارایی پیاده میشود و راهنمای دفتر کل تغییرناپذیر و ردپای حسابرسی توضیح میدهد چرا اصلاح با سند برگشتی برای حسابرسی اهمیت دارد
خزانه و تطبیق
منابع متصل مانند صورتحساب بانک، ارائهدهندهٔ پرداخت و صورتحساب طرف حساب با ماندهٔ مستقل تطبیق داده میشوند. هر اختلاف به یک مغایرت با مسئول، سن و شاهد تبدیل میشود تا دیگر کسی نپرسد پول کجاست یا کدام قلم هنوز باز است
گزارش و کنترل
گزارشها از اسناد دفتر کل ساخته میشوند، نه از صفحهگستردههای دوبارهتایپشده. کنار هر عدد منبع و وضعیت آن دیده میشود و بستن دوره فرایندی کنترلشده با قفل دوره است. اقدامهای حساس مانند تعدیل، ماندهٔ افتتاحیه، تغییر نرخ پس از ثبت، بازگشایی دورهٔ بستهشده یا انتقال بیش از سقف به دو نفر جدا نیاز دارند: یکی ثبت میکند و دیگری تأیید
ایجنتهای هوش مصنوعی با تأیید انسانی
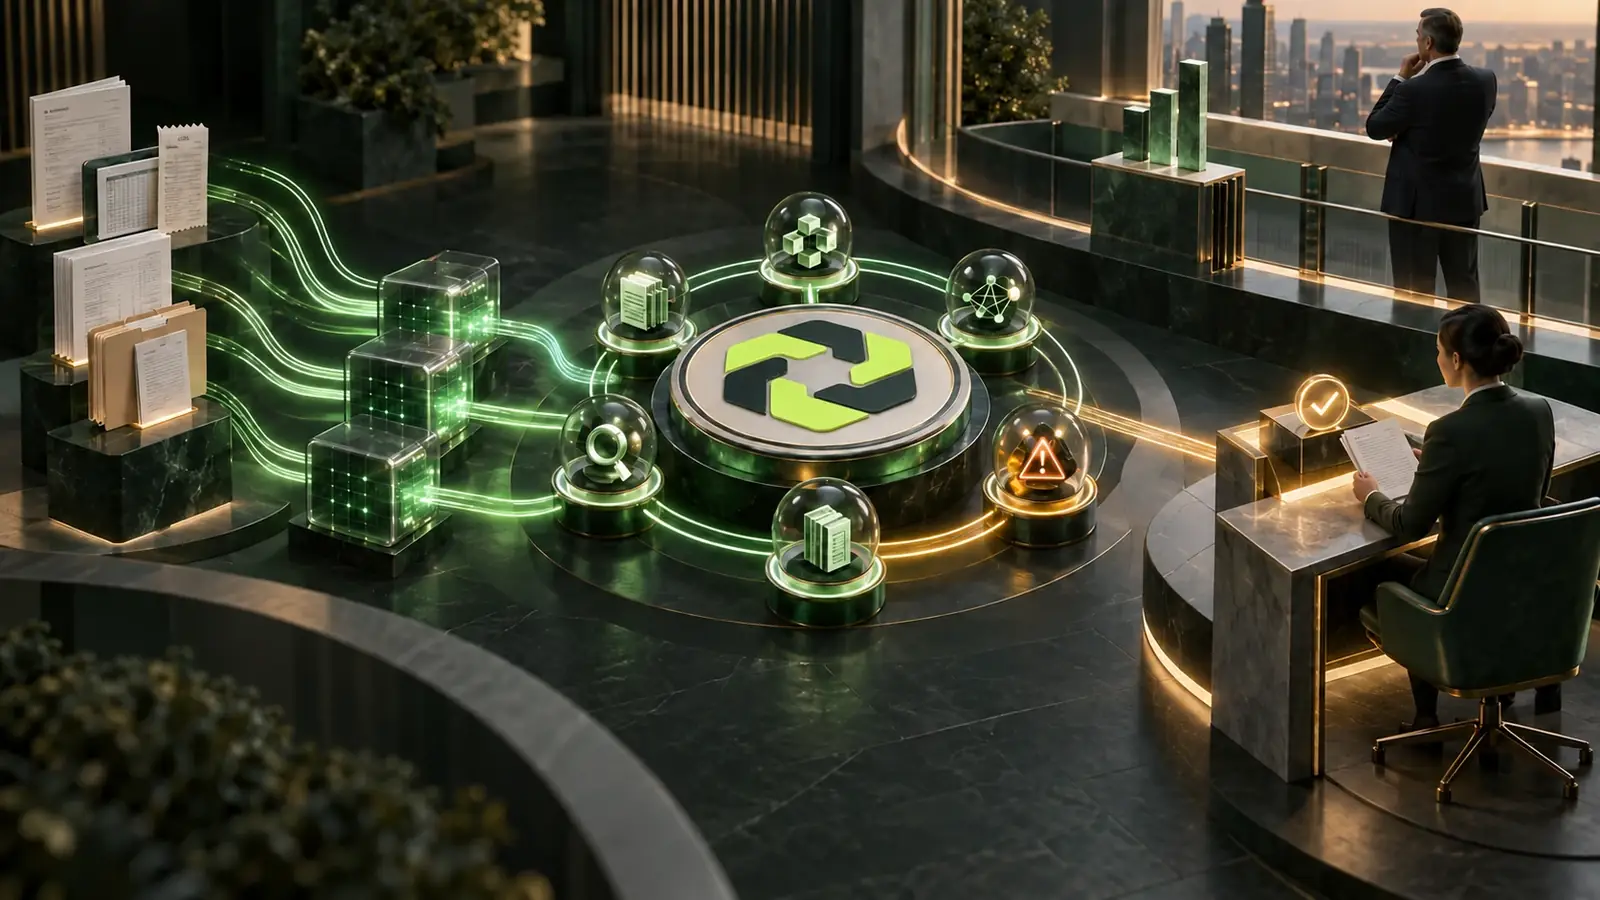
ایجنتها با نقشهای جدا روی همین دادهٔ مالی کار میکنند؛ برای نمونه ایجنت تطبیق مغایرتها را بر اساس علت محتمل دستهبندی میکند و ایجنت خزانه برنامهٔ پرداخت را پیشنویس میکند. آنها استثنا را پیدا میکنند، اقدام را پیشنهاد میدهند و پیگیری میکنند و خروجیشان برچسب پیشنهاد دارد. در خدمت ایجنتهای هوش مصنوعی و دفتر تصمیم حدود اختیار هر ایجنت صریح تعریف میشود و تصمیم نهایی با افراد مشخص میماند
اتصال واحدها
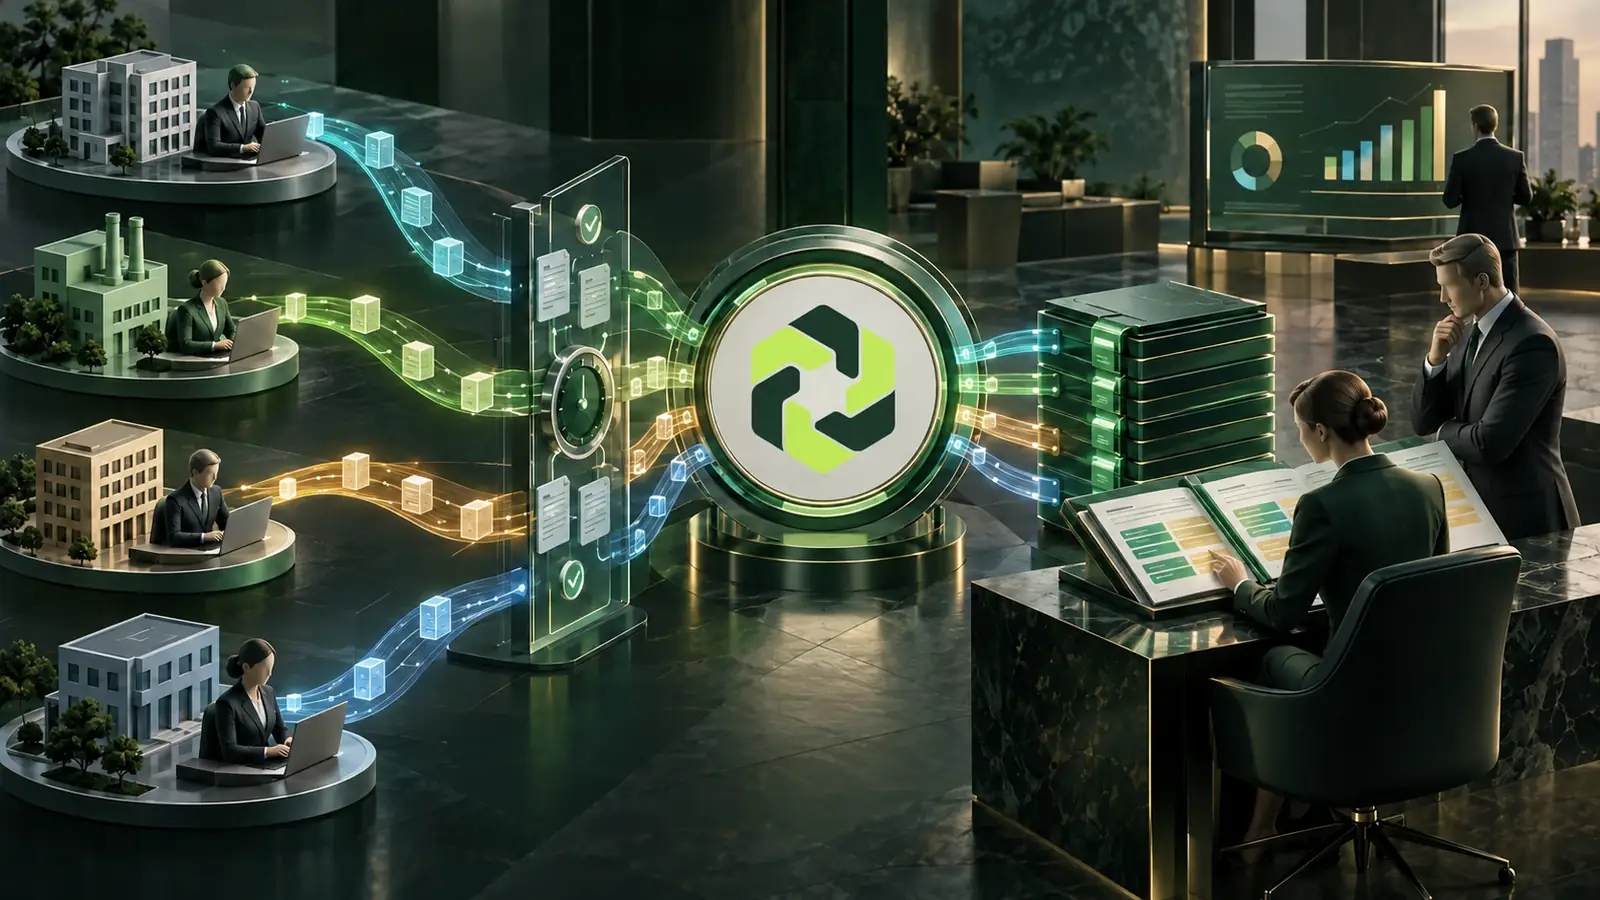
قرارداد، فروش، مارکتینگ، منابع انسانی و عملیات به تعهد، درآمد، بودجه، حقوق یا جریان نقدی وصل میشوند. قرارداد امضاشده تعهدی قابل پیگیری میسازد، حقوق و دستمزد در دفتر کل ثبت میشود و کمیسیون فروش با قاعده و از درآمد تأییدشده محاسبه میشود. همین اتصال است که سامانهٔ مالی را به سیستمعامل کل سازمان تبدیل میکند
یک تراکنش از ابتدا تا انتها
یک مثال عمومی را در نظر بگیرید: گروهی با شرکتهایی در دو ارز، از مشتری بابت فاکتوری باز، وجهی به ارز دوم دریافت میکند
- منبع بانکی دریافت را گزارش میکند و سامانه آن را بهعنوان رویدادی با کلید یکتا ثبت میکند تا تکرار فایل بانک هرگز سند تکراری نسازد
- قاعدهٔ قطعی سند متوازن را ثبت میکند: بدهکار حساب بانک و بستانکار حساب دریافتنی مشتری، با نرخ مستند همراه با منبع و زمان آن
- تطبیق، دریافت را با فاکتور و ماندهٔ بانک جفت میکند؛ اگر کارمزد بانکی مبلغ را تغییر داده باشد، مغایرتی با مسئول و شاهد باز میشود
- ایجنت تطبیق علت محتمل و سند اصلاحی را با برچسب پیشنهاد ارائه میکند
- یک نفر سند اصلاحی را ثبت و نفر دیگری آن را تأیید میکند؛ سند اصلی هرگز ویرایش نمیشود
- گزارش، ماندهٔ نقد و دریافتنی بهروز را با منبعشان نشان میدهد و این قلم در بستن روزانه لحاظ میشود
در هیچ مرحلهای کسی عددی را خروجی نگرفت، دوباره تایپ نکرد یا رونویسی نکرد. معنای عملی این رویکرد همین است
ارزش کسبوکار برای مدیران مالی و عملیات
ارزش این رویکرد را بهتر است با تغییری توصیف کنیم که کنترلر، مدیر مالی و مدیر عملیات در کار روزانه میبینند
- یک نمای مدیریتی بهروز: ماندهٔ نقد، دریافتنی، پرداختنی، مغایرتهای باز و تصمیمهای منتظر از یک دفتر کل و آخرین دادهٔ معتبر میآیند
- شاهد پشت هر عدد: هر عدد گزارش را میتوان تا اسناد و سوابق منبعی که آن را ساختهاند دنبال کرد
- بستن سریعتر دوره: تطبیق روزانه انجام میشود، مغایرتها همان روز پیگیری میشوند و پایان ماه به تأیید تبدیل میشود، نه تحقیق
- دستبهدست شدن دستی کمتر: ثبت سند، نرخ و کارمزد از قاعده پیروی میکنند و میان فایلها و افراد جابهجا نمیشوند
- پاسخگویی روشن: هر مغایرت، تأیید و تصمیم مسئول و سابقهٔ ثبتشده دارد
- استفادهٔ امنتر از هوش مصنوعی: ایجنتها زمان تحلیل را کم میکنند و اختیار پول و ثبت اسناد با انسان میماند
این مزیتها روی هم انباشته میشوند. وقتی عددها قابل اعتماد باشند، جلسهٔ مدیریت بهجای تطبیق نسخهها صرف تصمیم میشود و گزارشگری مالی با هوش مصنوعی و تأیید انسانی معتبر میشود، چون دادهٔ زیربنایی از قبل شاهد خودش را دارد
چگونه یک سیستمعامل مالی را ارزیابی کنیم؟
پرسشهایی بپرسید که معماری را میآزمایند، نه ظاهر صفحهها را. داشبورد زیبا چیز زیادی دربارهٔ قابل دفاع بودن عددهای پشتش نمیگوید
- آیا هر مانده را میتوان در هر لحظه از اسناد بازسازی کرد و اشتباه چگونه اصلاح میشود؟
- دادهٔ ناموجود «نامعلوم» نمایش داده میشود یا بیصدا صفر میشود؟
- کدام محاسبهها با کد قطعی انجام میشوند و هوش مصنوعی دقیقاً کجا فقط پیشنهاد میدهد؟
- کدام اقدامها به دو نفر جدا نیاز دارند و آیا هر تأیید ثبت میشود؟
- مالکیت داده، پیکربندی، کلیدها و نسخههای پشتیبان با کیست و آیا خروجی کامل ممکن است؟
- فعالیتهای دارای الزام مجوز مانند پرداخت، نگهداری دارایی، تبدیل ارز و احراز هویت از طریق کدام ارائهدهندگان دارای مجوز انجام میشوند؟
در مورد آخر دقیق باشید. آرفینکس بانک، کارگزار، امانتدار، حسابرس یا مشاور مالیاتی نیست؛ خدمات دارای الزام مجوز فقط از طریق ارائهدهندگان دارای مجوز و در حوزههای پشتیبانیشده در دسترس است و قواعد محلی مالیات، کار و حسابداری را حسابدار یا مشاور محلی شما تأیید میکند
استقرار مرحلهای، نه جایگزینی یکباره
جایگزین کردن همهٔ ابزارها در یک روز رایجترین راه شکست است. استقرار مرحلهای از بستن فعلی حسابها محافظت میکند تا هستهٔ جدید بهتدریج اعتماد تیم را به دست آورد
- آشنایی و بررسی دامنه: توافق دربارهٔ شرکتها، ارزها، منابع و فرایندهایی که اول میآیند
- احراز هویت شرکتی و غربالگری پیش از قرارداد
- طراحی و ساخت در محیط آزمایشی با دادهٔ مصنوعی یا بینامشده، شامل جدول حسابها، قواعد ثبت و ماتریس تأیید
- اجرای موازی کنار روش فعلی تا نتیجهها یکی شوند و هر اختلاف توضیح داشته باشد
- راهاندازی با تأیید مشتری و سپس گسترش به لایههای بعدی مانند حقوق، قرارداد یا کمیسیون
خطاهای رایج
- انتقال ماندهها بدون جمع کنترلی و ماندهٔ افتتاحیهٔ تأییدشده
- اجازه دادن به هوش مصنوعی برای ثبت مستقیم سند بهجای پیشنهاد آن
- محدود کردن تطبیق به پایان ماه بهجای انجام روزانه
- وصل کردن واحدهای عملیاتی پیش از پایدار شدن هستهٔ دفتر کل
زیربنای مشترک مالی و عملیات
سیستمعامل مالی بیش از آنکه یک صفحهٔ تازه باشد، یک قاعدهٔ تازه است: یک دفتر کل مرجع، شاهد پشت هر عدد، محاسبهٔ قطعی و اختیار انسانی بر اقدامهای حساس. آرفینکس بر همین قاعده ساخته شده و دفتر کل، خزانه، تطبیق، گزارشگری، عملیات و ایجنتهای تخصصی را در یک نمای مدیریتی بهروز به هم وصل میکند