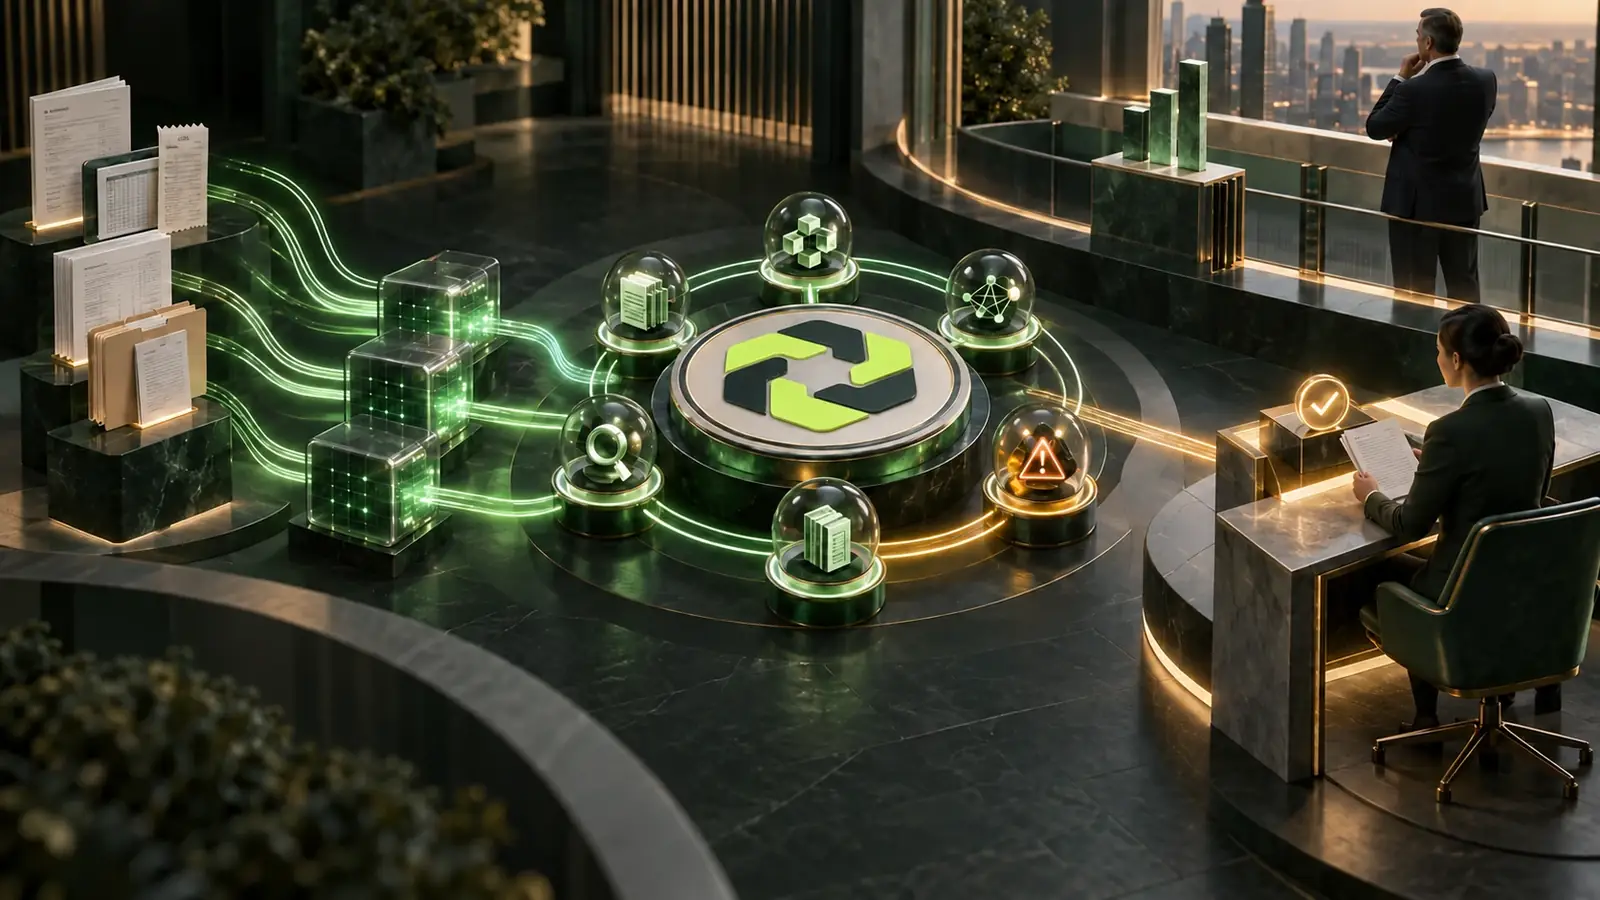
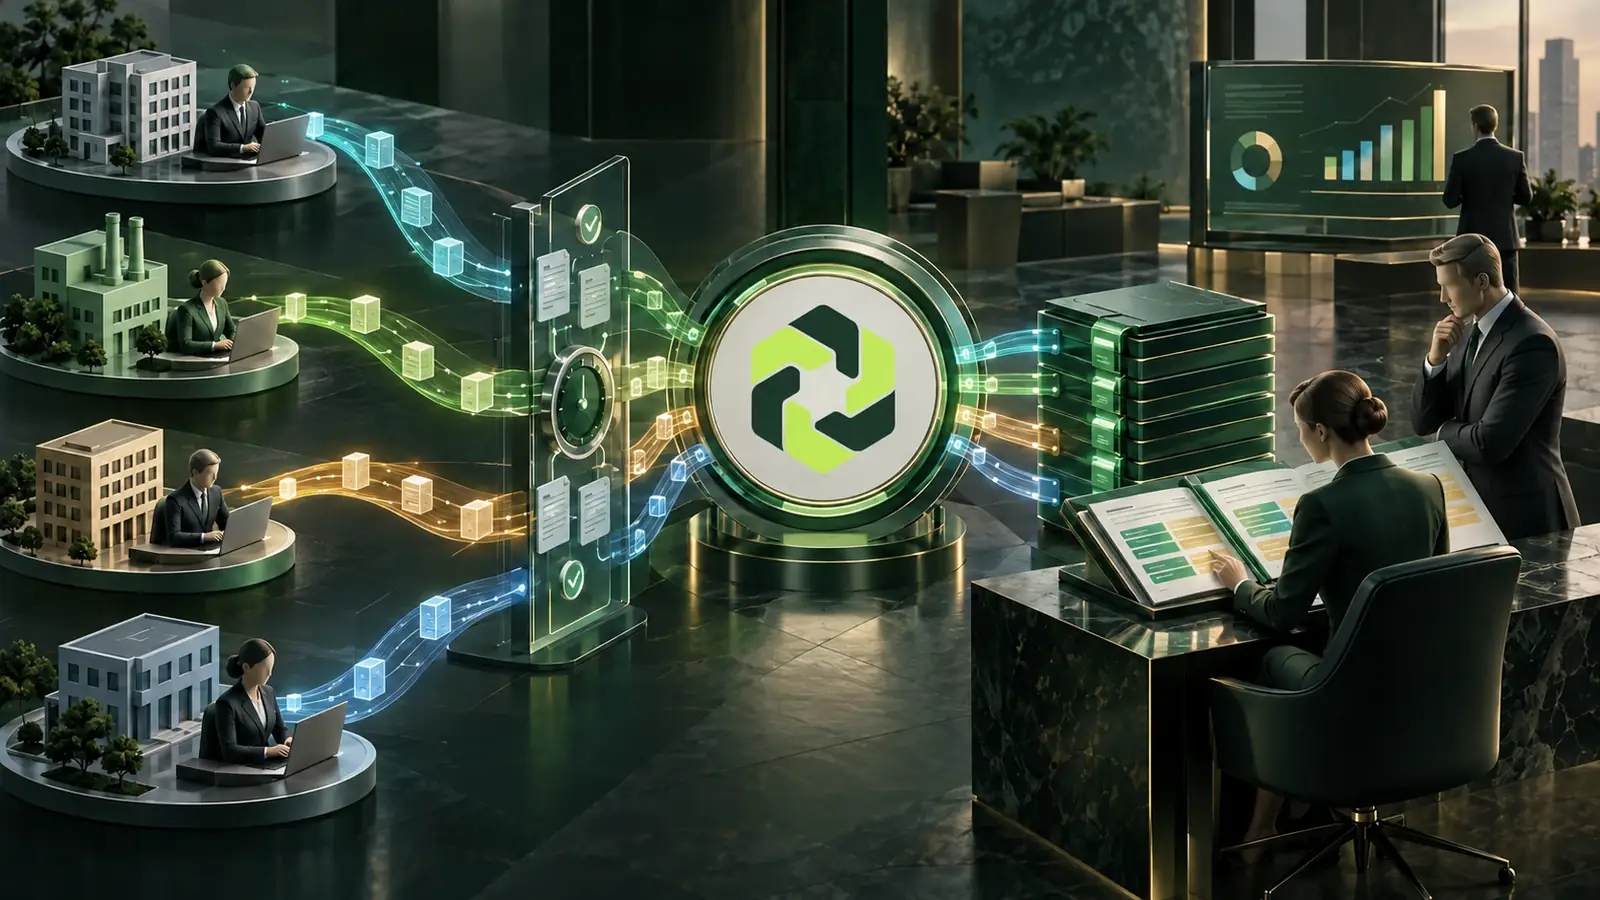
نظام التشغيل المالي هو الطبقة التي تدير أموال المؤسسة والعمليات التي تنتجها انطلاقًا من دفتر أستاذ مرجعي واحد. فبدلًا من سلسلة برامج منفصلة تُصدَّر منها الأرقام ثم تُستورد ويُعاد إدخالها يدويًا، يُسجَّل كل حدث مالي مرة واحدة، ويُطابَق مع مصادر مستقلة، ويُعرض في التقارير مع مصدره ووقته، بينما يجهّز وكلاء متخصصون العمل ليعتمده الإنسان
يشرح هذا الدليل معنى المصطلح عمليًا، وكيف يختلف عن مجموعة أدوات مالية متفرقة أو عن نظام ERP منفرد، وما طبقات البنية التي يحتاجها، وما القيمة التي يمكن أن يتوقعها المدير المالي والمراقب المالي، وكيف يُقيَّم ويُعتمد على مراحل دون تعطيل الإقفال الحالي
ما المقصود بنظام التشغيل المالي؟
استُعير المصطلح من عالم الحوسبة عن قصد. فنظام التشغيل لا يؤدي عمل المستخدم، بل يوفر ذاكرة مشتركة وصلاحيات وجدولة ولغة موحدة تتخاطب بها التطبيقات. والوظيفة المالية تحتاج الدور نفسه: سجلًا مشتركًا واحدًا للأموال، ونظامًا واحدًا للصلاحيات والموافقات، وطريقة موحدة لتبادل البيانات بين الخزانة والمحاسبة والرواتب والعقود والمبيعات والتقارير
تعريف عملي
هو نظام متكامل يكون فيه دفتر الأستاذ مرجع كل رصيد، ويحمل كل رقم مصدره ووقته، وتُنفَّذ الحسابات والقيود بشيفرة حتمية قابلة للاختبار، ويقترح الوكلاء ويشرحون ضمن صلاحيات صريحة بينما تبقى الإجراءات الحساسة رهن موافقة بشرية. إذا غابت إحدى هذه الخصائص الأربع فقد يكون لديك برنامج مفيد، لكنه ليس نظام تشغيل للمالية
- دفتر الأستاذ المرجعي: الرصيد نتاج قيود مزدوجة متوازنة، لا رقم يكتبه أحد أو يعدّله
- الدليل افتراضيًا: لا يظهر رقم بلا مصدر ووقت، والبيانات الناقصة تبقى معلَّمة بأنها غير معروفة بدل أن تتحول بصمت إلى صفر
- نواة حتمية: المجاميع وأسعار الصرف والرسوم والقيود وإقفال الفترة تعمل بشيفرة قابلة للاختبار
- ذكاء خاضع للحوكمة: مخرجات الوكيل موسومة بأنها مقترح، ولا يُنفَّذ إجراء حساس دون موافقة بشرية
الفرق عن الأدوات المتفرقة وعن ERP وحده
مشكلة الأدوات المنفصلة
تعمل معظم الفرق المالية على أدوات مالية متفرقة: بوابة مصرفية، وجدول بيانات لمتابعة السيولة، وبرنامج محاسبة، وأداة رواتب، ونظام CRM، وطبقة تقارير تُخاط معًا بملفات التصدير. قد تكون كل أداة جيدة في عملها، لكن المشكلة تكمن بينها. فكل انتقال ملف، وكل ملف نسخة، وكل نسخة تبتعد عن المصدر لحظة حفظها. وهكذا يتحول آخر الشهر إلى محاولة لإثبات أي نسخة هي الصحيحة
لماذا لا يكفي ERP وحده
يجمع ERP المحاسبة والمشتريات والمبيعات والمخزون والرواتب في مجموعة بيانات واحدة، وهذه خطوة مهمة. وفي مشاريع أرفينكس يُعد تطبيق ERP والمحاسبة متعددة العملات إحدى القدرات التي تدعم العمليات التجارية. غير أن ERP وحده نادرًا ما يطابق المصادر الخارجية مع مسؤول ودليل، ونادرًا ما يفصل مقترح الذكاء الاصطناعي عن الموافقة البشرية، ونادرًا ما يربط العقد أو العمولة أو القرار التشغيلي بالسطر المالي الذي يؤثر فيه. لذلك يعامله نظام التشغيل المالي مكوّنًا يرحّل قيوده إلى الدفتر المرجعي، لا الإجابة كلها
باختصار، الفرق في موضع الحقيقة. في مجموعة الأدوات تُستخلص الحقيقة بالتفاوض والمطابقة اليدوية في نهاية كل فترة، أما في البنية المتكاملة فتُسجَّل لحظة وقوع كل حدث وتُشتق منها كل التقارير
البنية: خمس طبقات مترابطة
لتقييم أي تصميم ابحث عن خمس طبقات تُبنى إحداها على الأخرى، لكل منها وظيفة واضحة وحدود واضحة
النواة المالية ودفتر الأستاذ المرجعي
دفتر الأستاذ هو النظام المرجعي. كل تغيير في الرصيد حدث يُسجَّل بقيد مزدوج متوازن، والرصيد دائمًا مجموع القيود. تُصحَّح الأخطاء بقيود عكسية لا بالتعديل أو الحذف، فيبقى الأثر محفوظًا. تُبنى هذه النواة في المحرك المالي ودفتر الأستاذ متعدد الأصول، ويشرح دليل دفتر الأستاذ غير القابل للتعديل ومسار التدقيق أهمية التصحيح بالقيود العكسية للمراجعة
الخزانة والمطابقة
تُطابَق المصادر المتصلة، مثل كشوف البنوك ومزودي الدفع وكشوف الأطراف المقابلة، مع أرصدة مستقلة. ويتحول كل فرق إلى استثناء له مسؤول وعمر ودليل، فلا يعود أحد يسأل أين المال أو أي بند ما زال مفتوحًا
التقارير والرقابة
تُبنى التقارير من قيود الدفتر لا من جداول أُعيد إدخالها. بجانب كل رقم مصدره وحالته، والإقفال عملية مضبوطة بأقفال الفترات. أما الإجراءات الحساسة مثل التسويات والأرصدة الافتتاحية وتغيير سعر الصرف بأثر رجعي وإعادة فتح فترة مقفلة والتحويلات فوق الحد، فتحتاج شخصين منفصلين: أحدهما يسجّل والآخر يعتمد
وكلاء الذكاء الاصطناعي بموافقة بشرية
يعمل الوكلاء بأدوار منفصلة على البيانات المالية نفسها؛ فوكيل المطابقة مثلًا يجمع الاستثناءات بحسب السبب المرجح، ووكيل الخزانة يعدّ مسودة جدول الدفع. يكتشفون ويقترحون ويتابعون، ومخرجاتهم موسومة بأنها مقترحات. وفي غرفة القيادة الإدارية بوكلاء الذكاء الاصطناعي تُحدَّد صلاحيات كل وكيل صراحة، ويبقى القرار النهائي لأشخاص محددين
ربط العمليات
ترتبط العقود والمبيعات والتسويق والموارد البشرية والعمليات بالالتزام أو الإيراد أو الميزانية أو الرواتب أو التدفق النقدي. العقد الموقَّع ينشئ التزامًا متابَعًا، والرواتب تُرحَّل إلى الدفتر، والعمولات تُحسب بقواعد من الإيراد المؤكد. بهذا يتحول النظام المالي إلى نظام تشغيل للمؤسسة كلها
مثال عملي: معاملة من البداية إلى النهاية
لنأخذ مثالًا عامًا: مجموعة لها شركات تعمل بعملتين تتلقى دفعة من عميل بعملتها الثانية مقابل فاتورة مفتوحة
- يُبلغ المصدر المصرفي عن الدفعة، فيسجّلها النظام حدثًا بمفتاح فريد حتى لا ينشئ تكرار الملف قيدًا مكررًا
- تُرحّل قاعدة حتمية قيدًا متوازنًا: مدين حساب البنك ودائن ذمم العميل، بسعر صرف موثّق مع مصدره ووقته
- تربط المطابقة الدفعة بالفاتورة وبرصيد البنك، وإذا اختلف المبلغ بسبب رسوم بنكية يُفتح استثناء له مسؤول ودليل
- يقترح وكيل المطابقة السبب المرجح وقيدًا تصحيحيًا موسومًا بأنه مقترح
- يسجّل شخص القيد التصحيحي ويعتمده شخص آخر، ولا يُعدَّل القيد الأصلي أبدًا
- تعرض التقارير النقد والذمم المحدّثة مع مصدرها، ويدخل البند في الإقفال اليومي
لم يصدّر أحد رقمًا ولم يُعِد إدخاله ولم يكتب فوقه في أي مرحلة، وهذا هو المعنى العملي للفكرة
القيمة التجارية للقيادات المالية والتشغيلية
أسهل طريقة لوصف القيمة هي النظر إلى ما يتغير في العمل اليومي للمراقب المالي والمدير المالي ومديري العمليات
- مشهد إداري محدّث واحد: السيولة والذمم المدينة والدائنة والاستثناءات المفتوحة والقرارات المعلّقة تأتي من دفتر واحد وآخر بيانات موثوقة
- دليل خلف كل رقم: يمكن تتبّع أي رقم في التقرير حتى القيود والسجلات المصدرية التي أنتجته
- إقفال أسرع: تجري المطابقة يوميًا وتُعالج الاستثناءات فور ظهورها، فيصبح آخر الشهر تأكيدًا لا تحقيقًا
- تسليمات يدوية أقل: القيود وأسعار الصرف والرسوم تتبع قواعد بدل أن تنتقل بين الملفات والأشخاص
- مساءلة واضحة: لكل استثناء وموافقة وقرار مسؤول وأثر مسجّل
- استخدام أكثر أمانًا للذكاء الاصطناعي: يوفّر الوكلاء وقت التحليل وتبقى السلطة على الأموال والقيود بشرية
تتراكم هذه المكاسب. فحين تكون الأرقام موثوقة تنشغل اجتماعات الإدارة بالقرارات لا بمطابقة النسخ، وتصبح التقارير المالية بالذكاء الاصطناعي مع الموافقة البشرية جديرة بالثقة لأن البيانات الأساسية تحمل دليلها مسبقًا
كيف تقيّم نظام التشغيل المالي؟
اطرح أسئلة تختبر البنية لا الشاشات، فلوحة المعلومات الأنيقة لا تقول الكثير عن إمكانية الدفاع عن الأرقام التي خلفها
- هل يمكن إعادة بناء كل رصيد من القيود في أي لحظة، وكيف تُصحَّح الأخطاء؟
- هل تظهر البيانات الناقصة بوصفها غير معروفة أم تتحول بصمت إلى صفر؟
- أي الحسابات تعمل بشيفرة حتمية، وأين يقتصر دور الذكاء الاصطناعي على الاقتراح بالضبط؟
- أي الإجراءات تتطلب شخصين منفصلين، وهل تُسجَّل كل موافقة؟
- لمن تعود ملكية البيانات والإعدادات والمفاتيح والنسخ الاحتياطية، وهل يمكن تصديرها بالكامل؟
- كيف تُدار الأنشطة الخاضعة للترخيص كالمدفوعات والحفظ وتحويل العملات والتحقق من الهوية، وعبر أي مزودين مرخّصين؟
في النقطة الأخيرة كن دقيقًا: أرفينكس ليست بنكًا ولا وسيطًا ولا أمين حفظ ولا مدققًا ولا مستشارًا ضريبيًا، والخدمات الخاضعة للترخيص متاحة فقط عبر مزودين مرخّصين في الولايات القضائية المدعومة، أما القواعد المحلية للضرائب والعمل والمحاسبة فيؤكدها محاسبك أو مستشارك المحلي
التبني على مراحل لا الاستبدال دفعة واحدة
استبدال كل الأدوات دفعة واحدة أكثر طرق الفشل شيوعًا. التبني المرحلي يحمي الإقفال الحالي بينما تكسب النواة الجديدة ثقة الفريق
- التعارف ومراجعة النطاق: الاتفاق على الشركات والعملات والمصادر والعمليات التي تبدأ أولًا
- التحقق من هوية الشركة والفحص قبل التعاقد
- التصميم والبناء في بيئة تجريبية معزولة ببيانات اصطناعية أو مجهّلة، بما في ذلك دليل الحسابات وقواعد القيد ومصفوفة الموافقات
- التشغيل الموازي إلى جانب الطريقة الحالية حتى تتطابق النتائج ويُفسَّر كل فرق
- الإطلاق بموافقة العميل ثم التوسع إلى طبقات أخرى كالرواتب أو العقود أو العمولات
أخطاء شائعة يجب تجنبها
- نقل الأرصدة دون مجاميع رقابية ورصيد افتتاحي معتمد
- السماح للذكاء الاصطناعي بترحيل القيود مباشرة بدل اقتراحها
- التعامل مع المطابقة كمهمة آخر الشهر لا كمهمة يومية
- ربط الفرق التشغيلية قبل استقرار نواة الدفتر
أساس مشترك للمالية والعمليات
نظام التشغيل المالي ليس شاشة جديدة بقدر ما هو قاعدة جديدة: دفتر أستاذ مرجعي واحد، ودليل خلف كل رقم، وحسابات حتمية، وسلطة بشرية على الإجراءات الحساسة. على هذه القاعدة بُنيت أرفينكس، فهي تربط الدفتر والخزانة والمطابقة والتقارير والعمليات والوكلاء المتخصصين في مشهد إداري محدّث واحد