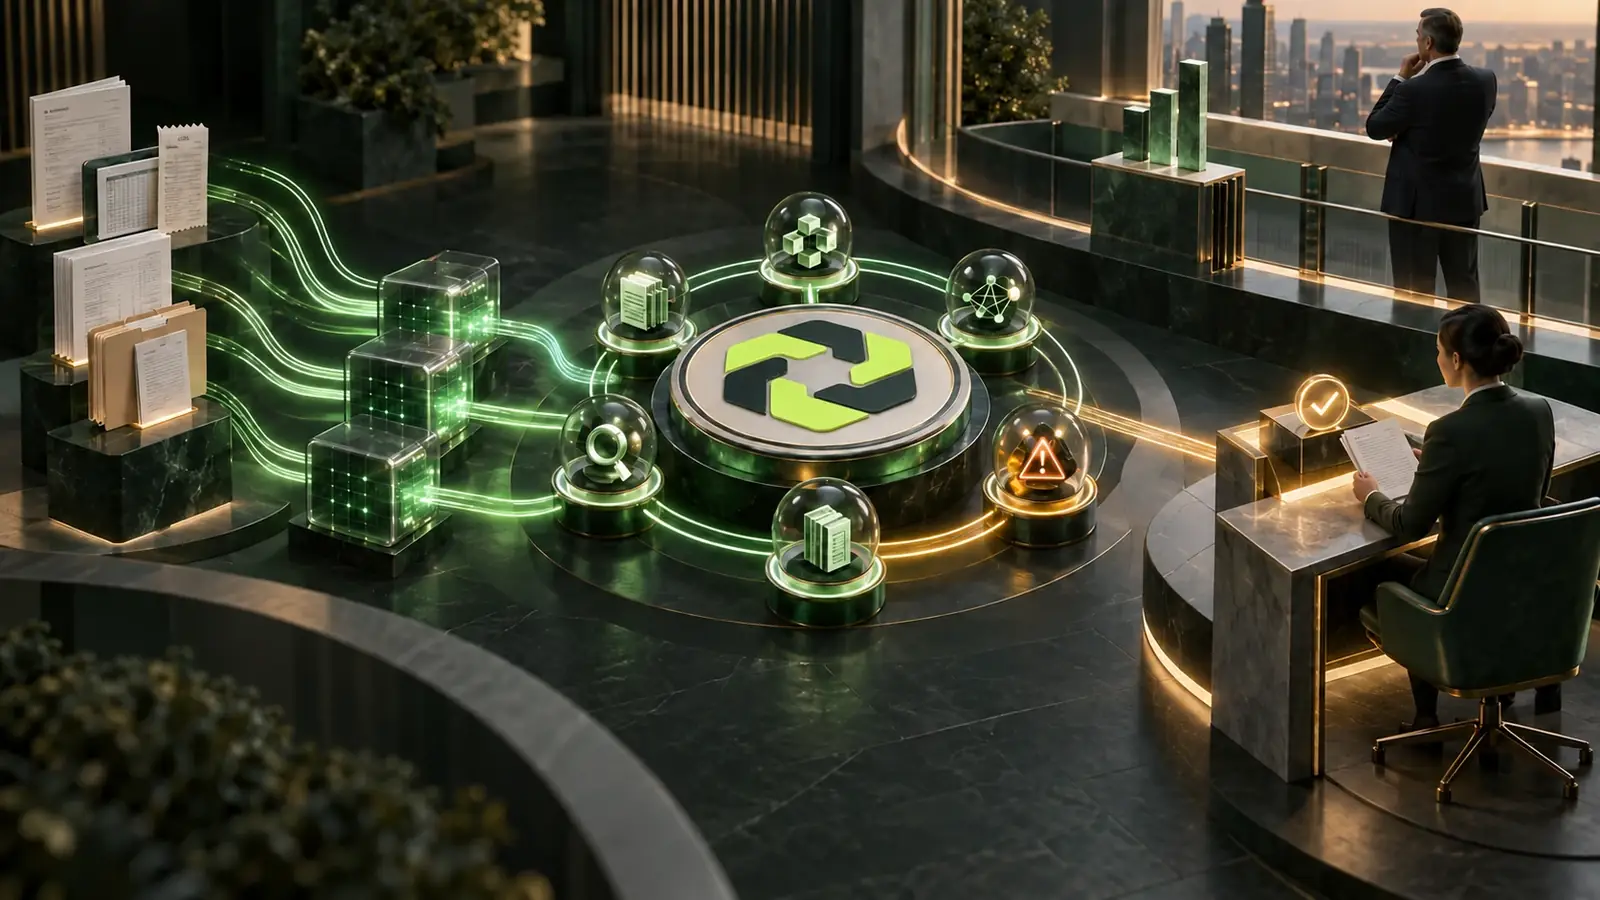
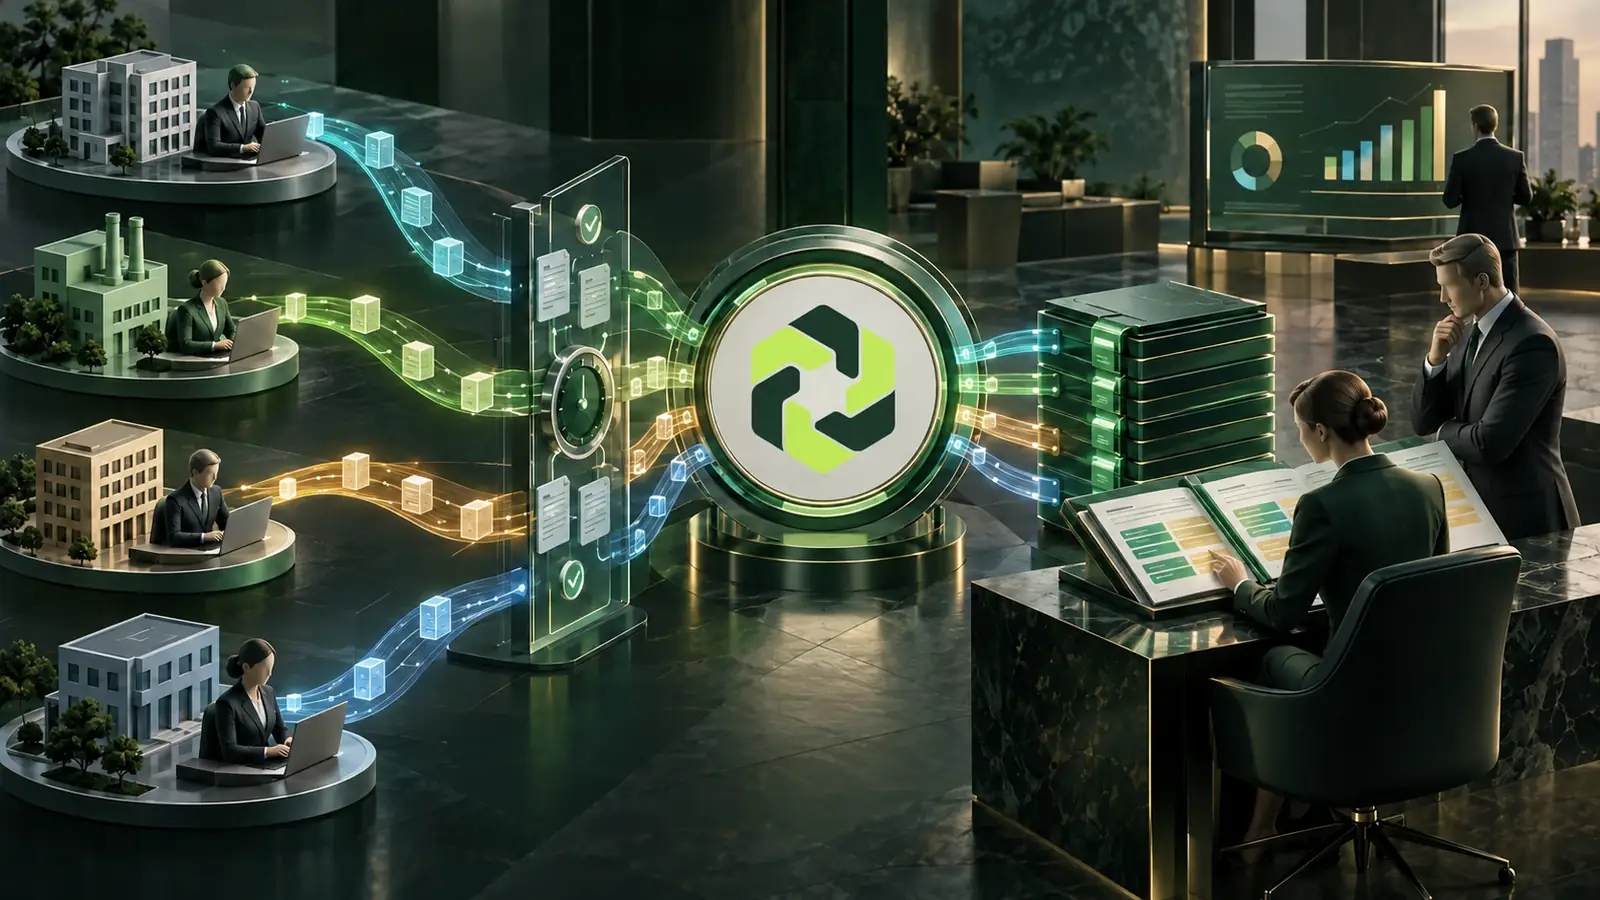
Finansal işletim sistemi, bir kuruluşun parasını ve o parayı üreten operasyonları tek bir referans defter üzerinden yöneten katmandır. Rakamları dışa aktaran, içe alan ve yeniden yazan ayrı programlar zinciri yerine her finansal olay bir kez kaydedilir, bağımsız kaynaklarla mutabık hale getirilir, kaynağı ve zamanıyla raporlanır; uzman yapay zekâ ajanları ise işi insan onayına hazırlar
Bu rehberde kavramın pratikte ne anlama geldiğini, dağınık finans araçlarından ve tek başına bir ERP'den nasıl ayrıldığını, hangi mimari katmanlara ihtiyaç duyduğunu, finans yöneticilerinin hangi değeri bekleyebileceğini ve mevcut kapanışı bozmadan aşamalı olarak nasıl değerlendirilip devreye alınacağını anlatıyoruz
Finansal işletim sistemi tam olarak nedir?
Terim bilinçli olarak bilgisayar dünyasından alınmıştır. Bir işletim sistemi kullanıcının işini yapmaz; ortak bellek, yetkiler, zamanlama ve uygulamaların birbiriyle konuşmasını sağlayan ortak bir dil sunar. Finansın da aynı role ihtiyacı vardır: paranın tek ortak kaydı, tek yetki ve onay düzeni, hazine, muhasebe, bordro, sözleşme, satış ve raporlama arasında veri alışverişi için tek tutarlı yöntem
Uygulamaya dönük bir tanım
Bu, defterin her bakiyenin referansı olduğu, her rakamın kaynağını ve zamanını taşıdığı, hesaplama ve kayıtların deterministik ve test edilebilir kodla yürüdüğü, ajanların açık yetki sınırları içinde önerip açıkladığı ve hassas işlemlerin insan onayına bağlı kaldığı bütünleşik bir sistemdir. Bu dört özellikten biri eksikse elinizdeki yazılım faydalı olabilir ama finans için bir işletim sistemi sayılmaz
- Referans defter: bakiye, dengeli çift kayıtların toplamıdır; kimsenin yazdığı veya düzenlediği bir sayı değildir
- Varsayılan olarak kanıt: kaynağı ve zamanı olmayan rakam gösterilmez; eksik veri sessizce sıfıra dönmez, bilinmiyor olarak işaretli kalır
- Deterministik çekirdek: toplamlar, kurlar, ücretler, kayıtlar ve dönem kapanışı test edilebilir kodla çalışır
- Yönetişimli yapay zekâ: ajan çıktısı öneri olarak etiketlenir; hassas işlem insan onayı olmadan yürümez
Dağınık araçlardan ve tek başına ERP'den farkı
Parçalı araç yığınının sorunu
Pek çok finans ekibi dağınık finans araçları ile çalışır: banka portalı, nakit takibi için elektronik tablo, muhasebe programı, bordro aracı, CRM ve dışa aktarım dosyalarıyla birbirine dikilmiş bir raporlama katmanı. Her araç kendi işinde iyi olabilir; sorun aralarındadır. Her aktarım bir dosya, her dosya bir kopya ve her kopya kaydedildiği anda kaynaktan uzaklaşmaya başlar. Ay sonu da hangi kopyanın doğru olduğunu kanıtlama çabasına dönüşür
ERP neden tek başına yetmez
ERP; muhasebe, satın alma, satış, stok ve bordroyu tek veri kümesinde toplar ve bu önemli bir adımdır. Arfinex projelerinde ERP uygulaması ve çok para birimli muhasebe iş operasyonlarını destekleyen yeteneklerden biridir. Ancak ERP tek başına dış kaynakları sahip ve kanıtla nadiren mutabık hale getirir, yapay zekâ önerisini insan onayından nadiren ayırır ve sözleşme, prim veya operasyonel kararı etkilediği finansal satıra nadiren bağlar. İşletim sistemi yaklaşımı ERP'yi referans deftere kayıt gönderen bir bileşen olarak görür, cevabın tamamı olarak değil
Kısacası fark, doğrunun nerede yaşadığıdır. Araç yığınında doğru her dönem sonunda pazarlıkla bulunur; bütünleşik mimaride ise her olay anında kaydedilir ve tüm görünümler o kayıttan türetilir
Beş katmanlı mimari
Herhangi bir tasarımı değerlendirirken birbirinin üzerine kurulan beş katman arayın; her katmanın net bir görevi ve net bir sınırı vardır
Finansal çekirdek ve referans defter
Defter referans sistemdir. Her bakiye değişikliği dengeli çift kayıtla işlenen bir olaydır ve bakiye her zaman kayıtların toplamıdır. Hatalar düzenleme veya silme yoluyla değil ters kayıtla düzeltilir, böylece geçmiş korunur. Bu çekirdek çok varlıklı finansal motor ve defter içinde yer alır; değiştirilemez çift taraflı defter ve denetim izi rehberimiz ters kayıtla düzeltmenin denetim açısından neden önemli olduğunu açıklar
Hazine ve mutabakat
Banka ekstreleri, ödeme sağlayıcıları ve karşı taraf ekstreleri gibi bağlı kaynaklar bağımsız bakiyelerle mutabık hale getirilir. Her fark sahibi, yaşı ve kanıtı olan bir istisnaya dönüşür; kimse paranın nerede olduğunu veya hangi kalemin açık kaldığını sormak zorunda kalmaz
Raporlama ve kontrol
Raporlar yeniden yazılmış tablolardan değil defter kayıtlarından üretilir. Her rakamın yanında kaynağı ve durumu görünür; kapanış, dönem kilitleriyle yürüyen kontrollü bir süreçtir. Düzeltme kayıtları, açılış bakiyeleri, sonradan kur değişikliği, kapanmış dönemin yeniden açılması ve limit üstü transferler gibi hassas işlemler iki ayrı kişi gerektirir: biri kaydeder, diğeri onaylar
İnsan onaylı yapay zekâ ajanları
Yapay zekâ ajanları aynı finans verisi üzerinde ayrı rollerde çalışır; örneğin mutabakat ajanı istisnaları olası nedene göre gruplar, hazine ajanı ödeme planı taslağı hazırlar. Tespit eder, önerir ve takip ederler; çıktıları öneri olarak etiketlenir. Yapay zekâ ajanlı yönetim komuta merkezi her ajanın yetki sınırını açıkça tanımlar, son karar ise belirli kişilerde kalır
Bağlı operasyonlar
Sözleşme, satış, pazarlama, insan kaynakları ve operasyon; yükümlülük, gelir, bütçe, bordro veya nakit akışına bağlanır. İmzalanan sözleşme izlenen bir yükümlülük doğurur, bordro deftere işlenir ve primler onaylı gelirden kurallarla hesaplanır. Finans sistemini tüm kuruluşun işletim sistemine dönüştüren budur
Adım adım bir işlem örneği
Genel bir örnek düşünelim: iki para biriminde şirketleri olan bir grup, açık bir faturaya karşılık müşterisinden ikinci para biriminde ödeme alıyor
- Banka kaynağı tahsilatı bildirir; sistem bunu benzersiz anahtarlı bir olay olarak kaydeder, böylece tekrar gelen dosya mükerrer kayıt üretmez
- Deterministik bir kural dengeli kaydı işler: banka hesabı borç, müşteri alacağı alacak; belgelenmiş kur, kaynağı ve zamanıyla birlikte
- Mutabakat tahsilatı faturayla ve banka bakiyesiyle eşleştirir; banka masrafı yüzünden tutar farklıysa sahibi ve kanıtı olan bir istisna açılır
- Mutabakat ajanı olası nedeni ve düzeltme kaydını öneri etiketiyle sunar
- Bir kişi düzeltme kaydını girer, başka bir kişi onaylar; asıl kayıt asla düzenlenmez
- Raporlama güncel nakit ve alacak durumunu kaynağıyla gösterir; kalem günlük kapanışa dahil olur
Hiçbir adımda kimse bir rakamı dışa aktarmadı, yeniden yazmadı veya üzerine yazmadı. Kavramın pratikteki anlamı tam olarak budur
Finans ve operasyon yöneticileri için iş değeri
Değeri anlatmanın en kolay yolu, kontrolör, finans direktörü ve operasyon yöneticilerinin günlük işinde neyin değiştiğine bakmaktır
- Tek güncel yönetim görünümü: nakit, alacak, borç, açık istisnalar ve bekleyen kararlar aynı defterden ve son geçerli veriden gelir
- Her rakamın arkasında kanıt: raporlanan her sayı onu üreten kayıtlara ve kaynak belgelere kadar izlenebilir
- Daha hızlı kapanış: mutabakat her gün yapılır, istisnalar ortaya çıktıkça çözülür ve ay sonu bir soruşturma değil teyit olur
- Daha az elle aktarım: kayıt, kur ve ücretler dosyalar ve kişiler arasında dolaşmak yerine kurallara uyar
- Net sorumluluk: her istisna, onay ve kararın sahibi ve kayıtlı izi vardır
- Yapay zekânın daha güvenli kullanımı: ajanlar analiz zamanı kazandırır, para ve kayıt üzerindeki yetki insanda kalır
Bu kazanımlar birbirini besler. Rakamlara güvenildiğinde yönetim toplantıları sürüm uzlaştırmak yerine karara odaklanır ve insan onaylı yapay zekâ destekli finansal raporlama inandırıcı hale gelir, çünkü alttaki veri kanıtını zaten taşır
Finansal işletim sistemi nasıl değerlendirilir?
Ekranları değil mimariyi sınayan sorular sorun; şık bir gösterge paneli arkasındaki rakamların savunulabilirliği hakkında pek bir şey söylemez
- Her bakiye herhangi bir anda kayıtlardan yeniden oluşturulabiliyor mu, hatalar nasıl düzeltiliyor?
- Eksik veri bilinmiyor olarak mı görünüyor, yoksa sessizce sıfıra mı dönüyor?
- Hangi hesaplamalar deterministik kodla yapılıyor, yapay zekâ tam olarak nerede yalnızca öneride bulunuyor?
- Hangi işlemler iki ayrı kişi gerektiriyor ve her onay kayda geçiyor mu?
- Veri, yapılandırma, anahtarlar ve yedekler kime ait ve tamamı dışa aktarılabiliyor mu?
- Ödeme, saklama, döviz çevrimi ve kimlik doğrulama gibi lisansa tabi faaliyetler hangi lisanslı sağlayıcılar üzerinden yürüyor?
Son noktada net olun: Arfinex bir banka, aracı kurum, saklama kuruluşu, denetçi veya vergi danışmanı değildir. Lisansa tabi hizmetler yalnızca desteklenen yargı bölgelerinde lisanslı sağlayıcılar aracılığıyla sunulur; yerel vergi, iş ve muhasebe kurallarını muhasebeciniz veya yerel danışmanınız teyit eder
Tek seferde değil, aşamalı geçiş
Tüm araçları aynı anda değiştirmek en yaygın başarısızlık yoludur. Aşamalı geçiş, yeni çekirdek güven kazanırken mevcut kapanışı korur
- Tanışma ve kapsam incelemesi: önce hangi şirketlerin, para birimlerinin, kaynakların ve süreçlerin ele alınacağına karar verilir
- Sözleşme öncesinde kurumsal kimlik doğrulaması ve tarama
- Sentetik veya anonimleştirilmiş veriyle izole bir deneme ortamında tasarım ve kurulum; hesap planı, kayıt kuralları ve onay matrisi dahil
- Sonuçlar eşleşene ve her fark açıklanana kadar mevcut yöntemle paralel çalışma
- Müşteri onayıyla canlıya geçiş, ardından bordro, sözleşme veya prim gibi yeni katmanlara genişleme
Kaçınılması gereken hatalar
- Bakiyeleri kontrol toplamları ve onaylı açılış durumu olmadan taşımak
- Yapay zekânın kaydı önermek yerine doğrudan işlemesine izin vermek
- Mutabakatı günlük değil ay sonu işi olarak görmek
- Defter çekirdeği oturmadan operasyon ekiplerini bağlamak
Finans ve operasyon için ortak bir temel
Finansal işletim sistemi yeni bir ekrandan çok yeni bir kuraldır: tek referans defter, her rakamın arkasında kanıt, deterministik hesaplama ve hassas işlemler üzerinde insan yetkisi. Arfinex bu kural üzerine kuruludur; defteri, hazineyi, mutabakatı, raporlamayı, operasyonları ve uzman ajanları tek güncel yönetim görünümünde birleştirir